Financement immobilier
Taux fixe ou SARON : quelle hypothèque choisir ?
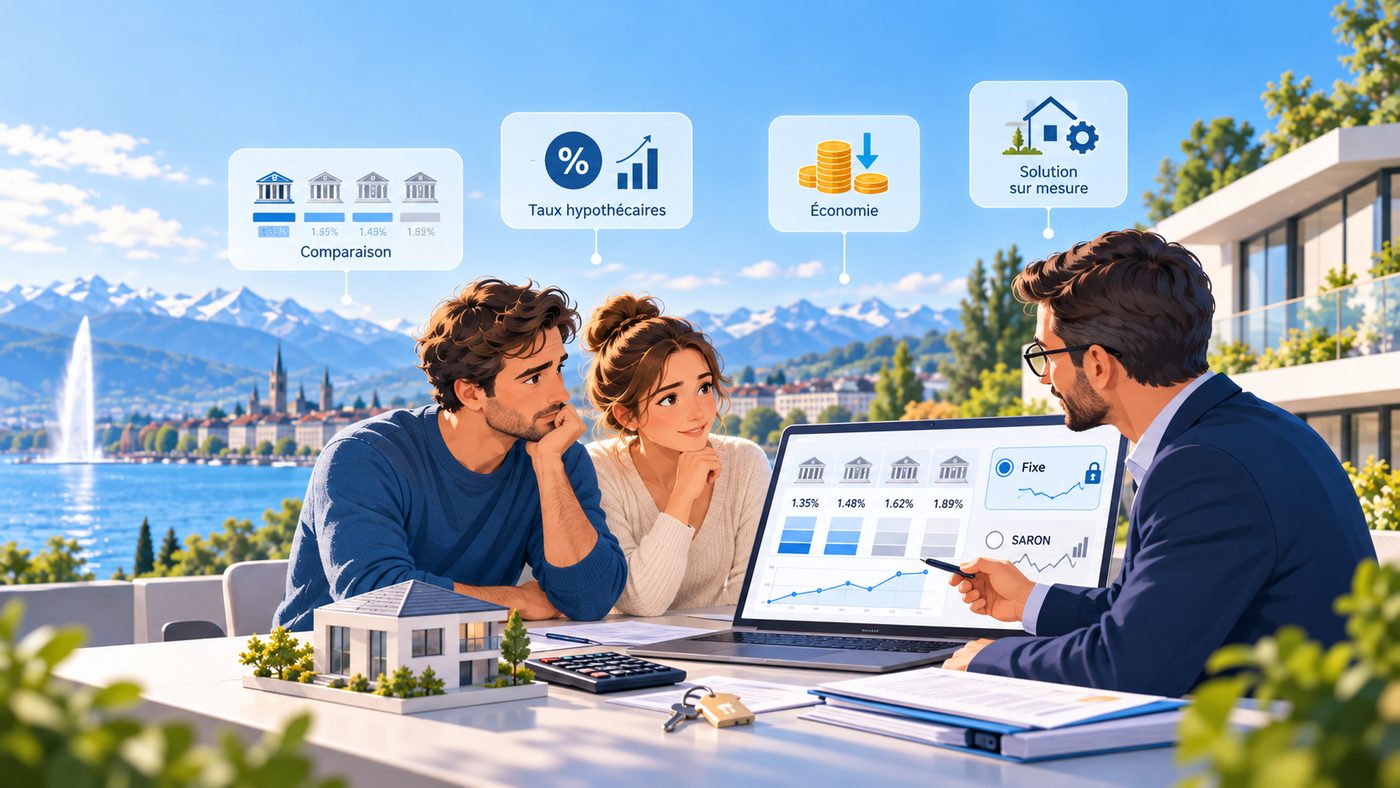
Le choix entre un taux fixe et un taux lié au SARON engage votre budget pour plusieurs années. Il n'y a pas de bonne réponse universelle : tout dépend de votre marge de manœuvre et de votre horizon.
L'hypothèque à taux fixe : la prévisibilité
Le taux est garanti pour une durée convenue, en général de quelques années à plusieurs années. Vos charges sont connues à l'avance, quoi qu'il arrive sur les marchés. En contrepartie, un remboursement avant l'échéance, par exemple en cas de vente, peut entraîner une indemnité de sortie.
L'hypothèque SARON : la souplesse
Le SARON est le taux de référence du marché monétaire suisse. Il évolue en lien étroit avec la politique de la Banque nationale suisse. Votre taux est composé du SARON et d'une marge fixée au contrat. Il suit donc le marché : il peut baisser, mais aussi monter, parfois rapidement. La sortie du contrat est en général plus simple et moins coûteuse, selon les conditions.
| Critère | Taux fixe | SARON |
|---|---|---|
| Charges | Connues pour toute la durée | Variables, selon le marché |
| Risque de hausse | Pris par la banque | Pris par vous |
| Sortie anticipée | Indemnité possible | En général plus simple |
| Convient si | Budget serré, besoin de sécurité | Marge confortable, horizon court |
Comment choisir ? Quatre questions
- Votre budget résiste-t-il à une hausse ? Testez-le avec le calcul théorique à 5 % : si le résultat est trop juste, privilégiez la sécurité.
- Combien de temps comptez-vous garder le bien ? Une vente prévue à court terme plaide pour plus de souplesse.
- Avez-vous besoin de certitude ? Un taux fixe permet de planifier d'autres projets sans surprise.
- Quel écart de marge existe entre les offres ? Comparez le coût total, pas seulement le taux affiché.
Panacher et échelonner
Rien n'oblige à choisir une seule formule. Vous pouvez répartir l'emprunt en tranches : une part en taux fixe sur une durée, une autre sur une durée différente, et éventuellement une part en SARON. Échelonner les échéances évite de devoir renouveler toute la dette le même jour, à un moment peut-être défavorable.
Comparez au-delà du taux
Au-delà du taux, regardez la marge, la durée, les frais, les conditions de sortie, la possibilité de changer de formule en cours de route et les conditions d'amortissement. Un comparatif neutre vous évite de vous limiter à l'offre de votre banque habituelle. Les taux indicatifs du moment sont affichés sur notre page d'accueil.
- Fixe : sécurité du budget. SARON : souplesse, mais risque de hausse.
- Une solution mixte répartit le risque.
- Comparez la marge, la durée et les frais, pas seulement le taux.
À lire aussi
- Prévoyance : utiliser son 2e et son 3e pilier pour financer son logement
- Valeur locative, intérêts, amortissement : ce qui change pour les propriétaires dès 2029
Les informations de cet article sont générales et indicatives. Elles ne constituent ni une offre, ni un conseil fiscal ou juridique personnalisé.