Prévoyance
Prévoyance : utiliser son 2e et son 3e pilier pour financer son logement
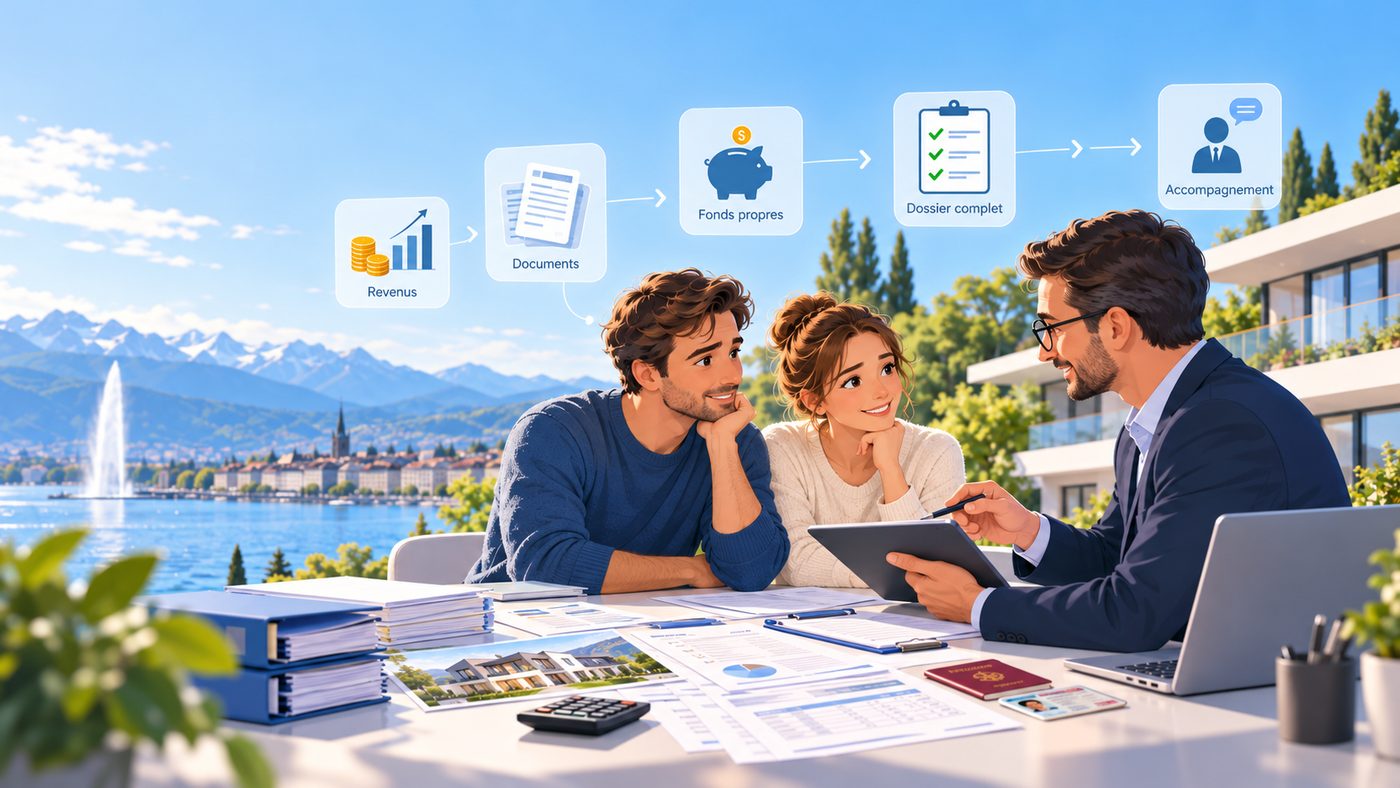
Il est possible d'utiliser son capital de prévoyance pour acheter son logement ou réduire sa dette hypothécaire. Mais ce choix a des effets durables sur votre retraite et sur vos protections en cas de décès ou d'invalidité.
Ce qui est possible
L'avoir du 2e pilier (LPP) et celui du 3e pilier a peuvent être retirés ou mis en gage pour acquérir un logement destiné à votre propre usage. Si vous êtes déjà propriétaire, vous pouvez en retirer une part pour réduire votre hypothèque. Les banques comptent ces fonds comme apport, avec une limite : au moins 10 % du prix doivent provenir de fonds qui ne sont pas du 2e pilier.
2e pilier : retrait ou mise en gage ?
| Retrait anticipé | Mise en gage | |
|---|---|---|
| Capital | Versé et utilisé comme apport | Reste dans la caisse de pension |
| Prestations de retraite, décès, invalidité | Réduites | Maintenues tant que le gage n'est pas réalisé |
| Impôt | Impôt sur le retrait de capital | Pas d'impôt immédiat |
| Registre foncier | Restriction du droit d'aliéner | — |
La mise en gage est souvent plus simple et moins coûteuse. Elle permet aussi d'éviter les délais de versement du retrait, qui peuvent atteindre plusieurs mois et poser problème dans une vente où il faut aller vite.
Les règles du retrait anticipé
- Le logement doit être votre résidence principale.
- Le montant minimal est généralement de CHF 20 000 par retrait, selon la caisse.
- Un retrait n'est possible qu'une fois tous les cinq ans.
- Dès 50 ans, le montant retirable est limité : le plus élevé entre l'avoir à 50 ans et la moitié de l'avoir actuel.
- La plupart des caisses autorisent le retrait jusqu'à trois ans avant la retraite.
- Le conjoint ou partenaire enregistré doit donner son accord écrit.
- Vous pouvez rembourser le montant retiré ; l'impôt payé peut alors être récupéré, dans un délai de trois ans après le remboursement.
3e pilier a : tous les cinq ans
Le retrait du 3e pilier a pour le logement est aussi possible une fois tous les cinq ans. La loi ne fixe pas de minimum, mais beaucoup de fondations versent la totalité du solde. Le retrait est imposé. Pour 2026, les versements déductibles sont plafonnés à CHF 7 258 pour les salariés affiliés à une caisse de pension, et jusqu'à CHF 36 288, ou 20 % du revenu net au maximum, pour les indépendants sans 2e pilier.
Les conséquences à anticiper
- Retraite : moins de capital au départ, donc une rente plus basse.
- Décès et invalidité : en cas de retrait, les prestations de la caisse peuvent baisser. Une assurance de risque peut combler cette lacune.
- Décès : le montant retiré doit en général être remboursé si la caisse ne verse aucune prestation aux proches. Selon les caisses, cela peut concerner aussi un partenaire non marié, qui devrait alors parfois vendre le bien.
- Vente du bien : le capital retiré doit être restitué à la caisse.
- Demandez à votre caisse un calcul de vos prestations avant tout retrait.
- Comparez retrait et mise en gage.
- Faites un bilan de prévoyance pour vérifier vos couvertures décès et invalidité.
Sources
- Centre de patrimoine : limites de retrait des avoirs de prévoyance pour la propriété du logement
- UBS : montant maximal du pilier 3a en 2026
À lire aussi
- Valeur locative, intérêts, amortissement : ce qui change pour les propriétaires dès 2029
- Fonds propres : combien faut-il pour acheter un bien immobilier en Suisse ?
Les informations de cet article sont générales et indicatives. Elles ne constituent ni une offre, ni un conseil fiscal ou juridique personnalisé.